
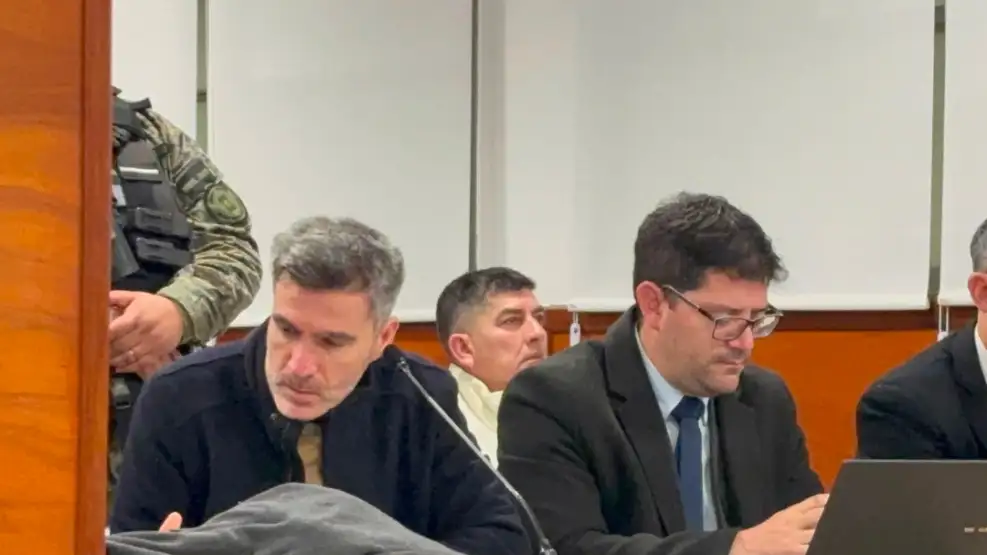
El tribunal publicó los fundamentos de las penas contra once personas. Claves fiscales utilizadas sin autorización, más de $876 millones facturados al IAFEP y videos con bolsos de dinero: cómo funcionaba la organización encabezada por Walter Pasko y Fernando Ayala.
La maniobra comenzaba con una identidad fiscal ajena o una entidad sin actividad real y terminaba en facturas por operaciones inexistentes, movimientos millonarios y bienes que no se correspondían con los ingresos declarados. El Tribunal Oral Criminal Federal de Resistencia reconstruyó ese circuito en los fundamentos de la sentencia contra once integrantes de una organización que operó en Chaco entre 2019 y 2023.
El documento, publicado este lunes, desarrolla las razones de las condenas anunciadas el 7 de agosto . Los jueces tuvieron por probada una asociación ilícita fiscal que utilizó sociedades, cooperativas y fundaciones para facilitar la evasión de impuestos y desviar recursos públicos. Tres de los acusados fueron condenados, además, por lavado de activos . Estas son las siete claves del fallo.
1. Once condenados y dos jefes con penas de diez años
Las penas más altas recayeron sobre el contador Walter Antonio Pasko y Fernando Adrián Ayala : diez años de prisión para cada uno como jefes y organizadores de la asociación ilícita fiscal, en concurso real con lavado de activos. María José Reinau recibió siete años por integrar la organización y lavar dinero, mientras que la abogada Diana Yael Daniel fue condenada a seis años como integrante de la asociación.

Las restantes condenas fueron de cinco años y seis meses para María Belén Reinau; cinco años para Edith Marisel Ayala; cuatro años y seis meses para Álvaro Iván Pasko y Jorge Pasko; cuatro años para Ariel Ramón Acevedo y Osvaldo Ramón Godoy; y tres años y seis meses para Elsa Juana Brahim.
El tribunal distinguió las responsabilidades de cada acusado a partir del manejo de las claves fiscales, los cargos en las entidades, los movimientos bancarios y la intervención en el circuito del dinero. No todos fueron condenados por lavado : esa responsabilidad alcanzó a Pasko, Ayala y María José Reinau.
2. Clientes que descubrieron facturas millonarias emitidas a su nombre
Una de las puertas de entrada al fraude fue la confianza de los contribuyentes en su contador. Según los jueces, Pasko utilizó CUIT y claves fiscales de seis clientes, sin su conocimiento ni consentimiento , para emitir comprobantes por operaciones inexistentes. Los afectados se enteraron cuando fueron inspeccionados por la entonces AFIP.
El fallo estimó en unos $192 millones la facturación emitida sin autorización entre mayo de 2019 y 2022. Esos comprobantes permitían que terceros simularan compras o gastos y redujeran sus obligaciones tributarias.
Para ocultar la maniobra, se incorporaban tiques factura “A” falsos que aparentaban compras de los propios damnificados. Así se compensaba el IVA generado por las ventas ficticias y se mantenían saldos neutros o mínimos, lo que evitaba alertas por deudas que pudieran revelar el uso indebido de sus identidades fiscales.

3. El salto hacia los fondos públicos y el papel de una funcionaria
El tribunal identificó un cambio a partir de 2022: la organización orientó su facturación apócrifa hacia el Estado provincial. Ese desplazamiento coincidió con las primeras denuncias de contribuyentes y con la designación de Daniel en un cargo jerárquico del Instituto de Agricultura Familiar y Economía Popular (IAFEP) .
Solo respecto de ese organismo, la sentencia cuantificó $876.139.716,03 en facturación entre mayo de 2022 y noviembre de 2023 . La cifra corresponde al volumen facturado que describe el fallo, no a una multa ni a una suma cuyo recupero ya se haya concretado.
Los jueces consideraron relevante la participación de Daniel tanto en el organismo público como en entidades privadas del entramado. La reconstrucción también menciona facturación a municipios y otras dependencias provinciales. Para el tribunal, la estructura permitió apropiarse de recursos destinados a atender necesidades sociales, laborales y habitacionales.
4. Entidades sin empleados ni maquinaria que se reemplazaban al ser detectadas
La organización involucró a más de treinta personas jurídicas . Bajo la apariencia de sociedades, cooperativas de trabajo y fundaciones, funcionaban entidades sin empleados, maquinaria ni infraestructura suficiente para prestar los servicios que declaraban.
Los jueces las describieron como “cáscaras vacías” . Compartían domicilios, contactos del estudio contable y autoridades vinculadas entre sí. Algunas facturaban millones de pesos mientras registraban compras insignificantes, incompatibles con una actividad comercial real.

El mecanismo tenía, además, capacidad de reemplazo: cuando una entidad era incorporada a la base de contribuyentes no confiables , se creaba otra para continuar la operatoria. El tribunal valoró esa continuidad como evidencia de una organización estable, capaz de adaptarse a los controles.
5. Cámaras que registraron bolsos de dinero y sellos oficiales falsificados
Las pericias informáticas aportaron imágenes del domicilio de Ayala y María José Reinau en las que se observaba el conteo y la manipulación de grandes cantidades de pesos y dólares . El efectivo llegaba en bolsos, bolsas y mochilas; parte se guardaba en habitaciones y parte volvía a salir.
En los registros reproducidos durante el juicio también fueron identificados Acevedo y Godoy en contacto con el dinero. Los jueces analizaron esas escenas junto con los movimientos bancarios y el resto de la prueba patrimonial.
Otro hallazgo fue el secuestro de sellos oficiales falsificados de la Municipalidad de Fontana y de dependencias provinciales vinculadas con el registro y control de entidades. También se encontraron formularios policiales en blanco firmados por oficiales. Para el tribunal, esos elementos reforzaron la existencia de una estructura organizada.
6. Camionetas, inmuebles y un campo de 1.250 hectáreas
La sentencia vinculó las ganancias ilícitas con la adquisición de vehículos —entre ellos camionetas Toyota Hilux y SW4—, inmuebles y movimientos financieros incompatibles con los ingresos declarados. También examinó gastos y viajes de Ayala y Reinau a destinos como Miami, Disney y Brasil .

Uno de los bienes centrales fue un campo de 1.250 hectáreas en el departamento Almirante Brown . El fallo describió una cadena de donaciones, ventas y transferencias simuladas entre sociedades para alejarlo de sus verdaderos propietarios y evitar embargos y un eventual decomiso.
La conclusión judicial fue que el dinero proveniente de las maniobras se incorporaba al circuito formal mediante inversiones y operaciones destinadas a darle apariencia de origen lícito .
7. Multas y decomiso: qué ordenó recuperar el tribunal
Además de las penas de prisión, Pasko, Ayala y María José Reinau recibieron multas equivalentes a dos veces el monto de la operación , conforme a lo dispuesto para sus condenas por lavado.
El tribunal también ordenó decomisar los bienes que fueron instrumento, producto o provecho del lavado de activos . Para concretarlo, dispuso que el Ministerio Público Fiscal y la Unidad de Información Financiera presenten el inventario correspondiente dentro de los diez días hábiles posteriores a que la sentencia quede firme.